Mein Kommentar (Arnulf Christa): STRABAG und Sidara kaufen sich spezialisierte Kapazitäten: Wer Energie-, Wasser- oder Ingenieurbaukompetenzen hat, wird derzeit zu hohen Preisen akquiriert. Das ist einerseits gut für Eigentümer von Fachunternehmen, andererseits ein Zeichen, dass organisches Wachstum als zu langsam gilt – und dass Spezialisierung mehr wert ist als breite Mittelständigkeit.
2026 erweist sich als aktives Jahr für Fusionen und Übernahmen im Bau- und Infrastruktursektor. Unternehmen konsolidieren aggressiv ihre Fähigkeiten, betreten neue geografische Märkte und stärken ihre Positionen in Wachstumssektoren, um in einem sich schnell verändernden Markt wettbewerbsfähig zu bleiben. Bemerkenswerte Transaktionen beinhalten die Übernahme der John Wood Group durch Sidara für 450 Millionen USD – eines der größten Deals des Jahres im globalen Ingenieur- und Bauleistungssektor.
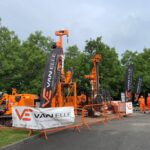
STRABAG UK, die UK-Tochter des österreichischen Konzerns STRABAG, hat die Übernahme von Van Elle, einem spezialisierten Pfahlgründungsunternehmen, für 58,8 Millionen GBP abgeschlossen. Van Elle hatte eine starke Marktpräsenz in Wachstumssektoren wie Energieinfrastruktur und Wasserbehandlung aufgebaut. Das Unternehmen wird als eigenständige Division in STRABAGs UK-Geschäftsstruktur integriert, wobei seine Markenidentität bewahrt bleibt und gleichzeitig Zugang zu STRABAGs umfassenden technischen und finanziellen Ressourcen entsteht.
Diese Konsolidierungswelle spiegelt strukturelle Marktkräfte wider: konsolidierte Firmen streben nach Skaleneffekten, erwerben spezialisierte Kompetenzen und etablieren stärkere Positionen zur Abwehr internationaler Wettbewerber, die in europäische Märkte eindringen. Für die deutsche Bauindustrie unterstreichen diese Transaktionen die Notwendigkeit fortlaufender Internationalisierung und die laufende Integration spezialisierter Baupraktiken in größere Plattformen, um nachhaltige Wettbewerbsfähigkeit im globalen Marktplatz zu erreichen.
Quelle: Construction Wave